Deux listes et une date d’arrêté
Le PDF indique le montant facturé. Le relevé bancaire montre les mouvements. Pour savoir ce qu’il reste à encaisser, relie les deux et fixe une date d’arrêté. Dans la liste des factures, note l’émetteur, la référence, la devise, le total et l’échéance. Dans celle des paiements, conserve la date, le montant, la devise et la référence du justificatif.
Travaille sur une copie. Pour tester un assistant, prends des chiffres fictifs ou un échantillon autorisé dont les références ont été remplacées. Tu peux construire le tableau avec des données inventées et le remplir dans ton propre environnement.
Le cas d’une facture de 360 €
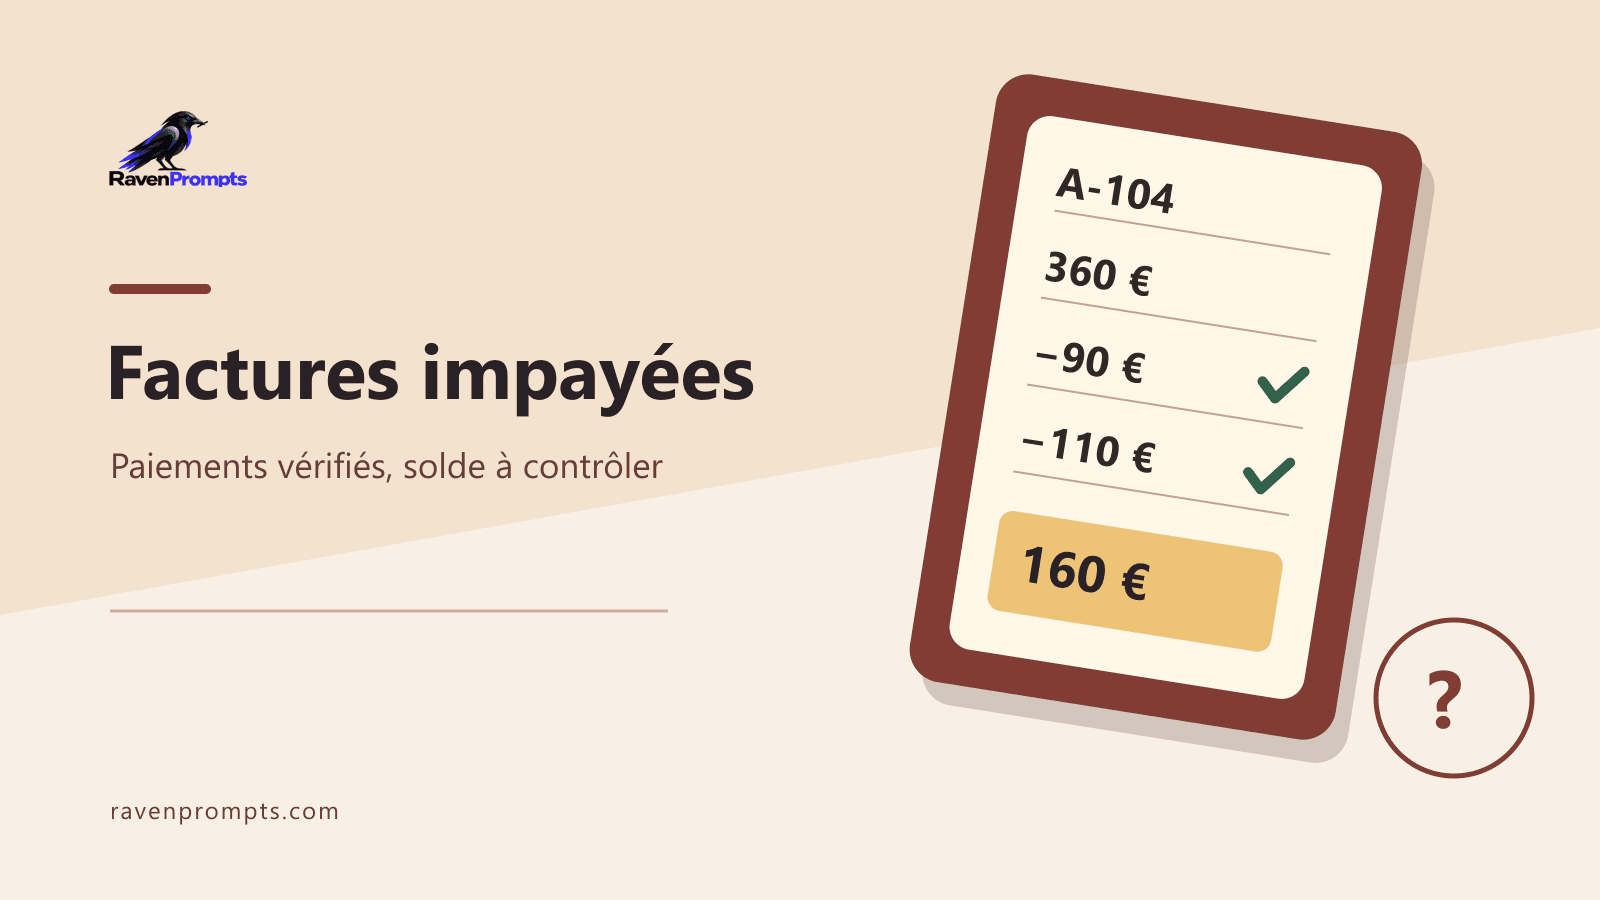
Dans cet exemple fictif, la facture A-104 s’élève à 360 € et arrive à échéance le 5 novembre. À la fin du 6 novembre, deux encaissements sont rattachés à cette facture, P01 de 90 € et P02 de 110 €. P02 figure sur le relevé et dans le registre interne. Ces deux sources décrivent le même paiement, donc compte les 110 € une fois.
Un troisième encaissement de 160 €, P03, ne comporte aucune référence de facture. Le solde à partir des paiements vérifiés est de 360 − 90 − 110 = 160 €. Le montant fait de P03 une piste à vérifier. Si un justificatif le rattache ensuite à A-104, le solde de l’exemple tombe à zéro.
Ce que tu peux demander à l’IA
Essaie cette consigne. « Prépare une ligne par facture à partir de ces deux listes. Indique la référence, l’échéance, le total, les paiements vérifiés et leurs identifiants, le solde et la prochaine vérification. Regroupe les lignes d’un même mouvement en gardant les deux sources. Isole les paiements sans lien et précise ce qui manque pour les confirmer. »
Ajoute un contre-exemple. Deux clients peuvent payer 160 € le même jour. Il faut encore une référence pour distinguer ces encaissements. Demande à l’IA de signaler ce doute et garde sa réponse comme brouillon de travail.
Vérifie le solde avant d’écrire
Ouvre A-104 et vérifie le total, la devise et l’échéance. Retrouve P01 et P02 dans les justificatifs, assure-toi que chaque identifiant compte une fois dans la somme et retourne à la source de P03. S’il existe plusieurs séries de factures, rapproche émetteur, série, numéro et devise.
Sépare l’échéance du rapprochement. L’échéance indique la date prévue du paiement. Le rapprochement indique les mouvements qui ont pu être rattachés. Une facture peut être échue alors qu’un paiement reste à examiner. Note la date d’arrêté et la personne chargée de cette vérification.
Quand un tableur suffit
Un tableur peut suffire si les références sont fiables. Utilise une somme conditionnelle pour retenir uniquement les mouvements avec la bonne clé et le statut vérifié. Contrôle d’abord que le tableau contient une ligne par encaissement. Une formule additionnera les deux lignes d’un doublon encore présent.
Si tu factures déjà avec un logiciel comptable, garde son rapprochement comme registre principal. Certains logiciels permettent de relier un mouvement bancaire à une écriture existante. Valide le lien quand tu peux retrouver les pièces qui montrent qu’il s’agit du même paiement.
Prépare la prochaine action
Pour A-104, note « 360 € facturés · 200 € rattachés · 160 € de solde documenté · P03 à rapprocher · vérifier la référence avant de contacter le client ». Si tu prépares un message, confirme d’abord le montant et laisse au client la possibilité de signaler un règlement récent.
Le prompt du catalogue aide à organiser la revue. Une autre personne doit pouvoir ouvrir les mêmes pièces, refaire la somme et comprendre pourquoi un mouvement reste à vérifier.